
Nota ringkas Perniagaan SPM ini membantu pelajar memahami konsep penting melalui penerangan mudah, perbandingan dan contoh pengiraan. Gunakannya bersama buku teks, latihan serta bimbingan guru.
Susunan ulang kaji meliputi empat bab Tingkatan 4 dan tujuh bab Tingkatan 5 seperti yang disenaraikan dalam bahan pembelajaran Perniagaan di platform pendidikan sekolah.
1. Peta Ulang Kaji Perniagaan SPM
| Tingkatan | Bab |
|---|---|
| 4 | Tujuan Perniagaan dan Pemilikan Perniagaan |
| 4 | Trend Semasa dalam Perniagaan |
| 4 | Penetapan Visi, Misi dan Objektif Perniagaan |
| 4 | Bahagian-bahagian Fungsian Utama dalam Organisasi Perniagaan |
| 5 | Pengurusan Sumber Manusia |
| 5 | Pengurusan Sumber Fizikal dan Teknologi |
| 5 | Sumber Pembiayaan Perniagaan |
| 5 | Penyata Kewangan Perniagaan |
| 5 | Persediaan Menjadi Usahawan |
| 5 | Persediaan Memulakan Perniagaan |
| 5 | Merancang Pengendalian Perniagaan |
Cara menggunakan nota: Pilih satu bab, terangkan konsep tanpa melihat nota, kemudian jawab soalan berkaitan. Catat kesilapan untuk diulang kaji semula.
2. Tujuan Perniagaan dan Pemilikan Perniagaan
Perniagaan melibatkan penawaran barang atau perkhidmatan untuk memenuhi keperluan dan kehendak pengguna. Bagi organisasi bermotifkan untung, keuntungan menjadi antara matlamat penting.
- Keperluan: Perkara asas untuk meneruskan kehidupan, seperti makanan dan tempat tinggal.
- Kehendak: Keinginan untuk meningkatkan keselesaan hidup.
- Barang: Produk ketara, seperti buku dan pakaian.
- Perkhidmatan: Aktiviti yang memberikan manfaat, seperti kelas tuisyen dan pembaikan motosikal.
Bentuk pemilikan perniagaan
| Bentuk | Ciri utama | Perkara untuk dipertimbangkan |
|---|---|---|
| Milikan tunggal | Seorang pemilik; kawalan keputusan lebih mudah | Modal dan kemampuan pengurusan lebih terhad; liabiliti tidak terhad |
| Perkongsian | Rakan kongsi menyumbang modal atau kepakaran | Risiko perselisihan; perkongsian biasa mempunyai liabiliti tidak terhad |
| Syarikat sendirian berhad | Entiti berasingan; liabiliti pemegang saham terhad | Penubuhan dan pematuhan lebih kompleks |
| Syarikat awam berhad | Boleh menawarkan saham kepada orang awam mengikut peraturan | Keperluan pelaporan dan tadbir urus lebih tinggi |
| Koperasi | Ditubuhkan untuk memenuhi kepentingan bersama anggota | Keputusan dan pengurusan tertakluk kepada aturan koperasi |
Ingat: Francais ialah aturan perniagaan yang memberikan hak menggunakan jenama dan sistem tertentu. Jangan menyamakannya terus dengan bentuk pemilikan seperti milikan tunggal atau syarikat.
Sektor dan skala perniagaan
Untuk asas ulang kaji, bezakan:
- Sektor utama: Aktiviti mendapatkan sumber alam, contohnya pertanian.
- Sektor kedua: Aktiviti pemprosesan dan pembuatan.
- Sektor ketiga: Aktiviti perkhidmatan.
Skala pula merujuk kepada liputan pasaran, contohnya domestik dan antarabangsa. Saiz perniagaan dan skala pasaran ialah dua perkara berbeza.
3. Trend Semasa dalam Perniagaan
Prestasi perniagaan dipengaruhi oleh persekitaran dalaman dan luaran.
| Faktor | Contoh | Kemungkinan kesan |
|---|---|---|
| Dalaman | Pekerja kurang latihan | Kesilapan kerja dan produktiviti rendah |
| Ekonomi | Kos bahan mentah meningkat | Kos pengeluaran bertambah |
| Teknologi | Penggunaan sistem inventori | Rekod stok lebih cepat dan teratur |
| Persaingan | Pesaing menawarkan produk alternatif | Perniagaan perlu menilai harga dan kelebihan produk |
| Sosiobudaya | Perubahan cita rasa pelanggan | Permintaan terhadap produk boleh berubah |
| Undang-undang | Keperluan lesen atau pematuhan | Operasi perlu disesuaikan |
Contoh aplikasi: Kedai buku yang menerima tempahan dalam talian boleh meluaskan capaian pelanggan. Namun, kos penghantaran, pengurusan stok dan ketepatan pesanan tetap perlu dikawal.
Dalam jawapan, sambungkan faktor → kesan → tindakan perniagaan.
4. Penetapan Visi, Misi dan Objektif Perniagaan
| Istilah | Maksud mudah | Contoh rekaan |
|---|---|---|
| Visi | Hala tuju jangka panjang | Menjadi kedai buku pendidikan pilihan komuniti |
| Misi | Tujuan dan pendekatan organisasi | Membekalkan bahan pembelajaran berkualiti dengan perkhidmatan mesra |
| Objektif | Sasaran khusus yang hendak dicapai | Meningkatkan jualan sebanyak 10% dalam enam bulan |
Objektif yang baik boleh dibina menggunakan prinsip SMART: spesifik, boleh diukur, boleh dicapai, realistik dan mempunyai tempoh masa.
Kesilapan biasa: “Meningkatkan jualan” sahaja masih terlalu umum. Nyatakan kadar peningkatan dan tempohnya.
5. Bahagian Fungsian dalam Organisasi Perniagaan
Bahagian fungsian saling bergantung untuk mencapai objektif organisasi.
| Bahagian | Contoh tugas |
|---|---|
| Sumber manusia | Pengambilan, latihan dan kebajikan pekerja |
| Kewangan | Mengurus dana, belanjawan dan pembayaran |
| Pemasaran | Mengenal pasti pelanggan dan merancang promosi |
| Pengeluaran | Menghasilkan barang mengikut spesifikasi |
| Pembelian | Mendapatkan bekalan yang diperlukan |
| Jualan | Mengurus urusan jual beli |
| Khidmat pelanggan | Menjawab pertanyaan dan mengendalikan aduan |
| Penyelidikan dan pembangunan | Menambah baik produk atau proses |
Contoh hubungan: Promosi yang berjaya boleh meningkatkan pesanan. Bahagian pengeluaran perlu memastikan bekalan mencukupi, manakala kewangan menyediakan dana untuk pembelian bahan.
6. Pengurusan Sumber Manusia
Pengurusan sumber manusia memastikan organisasi mempunyai pekerja yang sesuai dan mampu menjalankan tugas dengan berkesan.
Antara perkara yang perlu difahami:
- Perancangan keperluan pekerja.
- Pengambilan dan pemilihan pekerja.
- Penyediaan deskripsi tugas.
- Latihan dan pembangunan.
- Penilaian prestasi.
- Ganjaran dan kebajikan.
- Keselamatan serta kesihatan pekerjaan.
Contoh jawapan aplikasi: Pekerja baharu diberikan latihan menggunakan sistem jualan supaya dapat merekod transaksi dengan tepat dan mengurangkan kesilapan pembayaran.
Elakkan jawapan terlalu umum seperti “latihan menjadikan perniagaan lebih baik”. Nyatakan perubahan yang berlaku kepada pekerja atau operasi.
7. Pengurusan Sumber Fizikal dan Teknologi
| Jenis sumber | Contoh |
|---|---|
| Fizikal | Bangunan, mesin, peralatan, bahan mentah dan stok |
| Teknologi | Sistem maklumat, pengetahuan teknikal serta harta intelek yang berkaitan |
Pengurusan sumber fizikal boleh melibatkan penyelenggaraan, penyimpanan selamat dan perlindungan insurans yang sesuai.
Bagi sumber teknologi, fahami kepentingan perlindungan harta intelek dan pengurusan pengetahuan.
Contoh: Mesin yang diselenggara secara berkala dapat mengurangkan gangguan pengeluaran. Sistem inventori pula membantu pemilik menyemak baki stok.
8. Sumber Pembiayaan Perniagaan
Pembiayaan diperlukan untuk memulakan, menjalankan atau mengembangkan perniagaan.
| Sumber | Contoh |
|---|---|
| Dalaman | Simpanan peribadi dan keuntungan tertahan |
| Luaran | Pinjaman bank, overdraf, sewa beli dan pembiayaan daripada agensi berkaitan |
Pemilihan pembiayaan perlu mengambil kira:
- Tujuan penggunaan dana.
- Jumlah yang diperlukan.
- Kos pembiayaan.
- Tempoh pembayaran balik.
- Keperluan cagaran.
- Kemampuan aliran tunai.
Contoh pertimbangan: Keperluan tunai sementara dan pembelian mesin untuk kegunaan bertahun-tahun mempunyai sifat berbeza. Pilihan pembiayaan perlu sepadan dengan tujuan tersebut.
Kesilapan biasa: Memilih pembiayaan hanya kerana jumlah yang ditawarkan besar tanpa menilai kemampuan membayar balik.
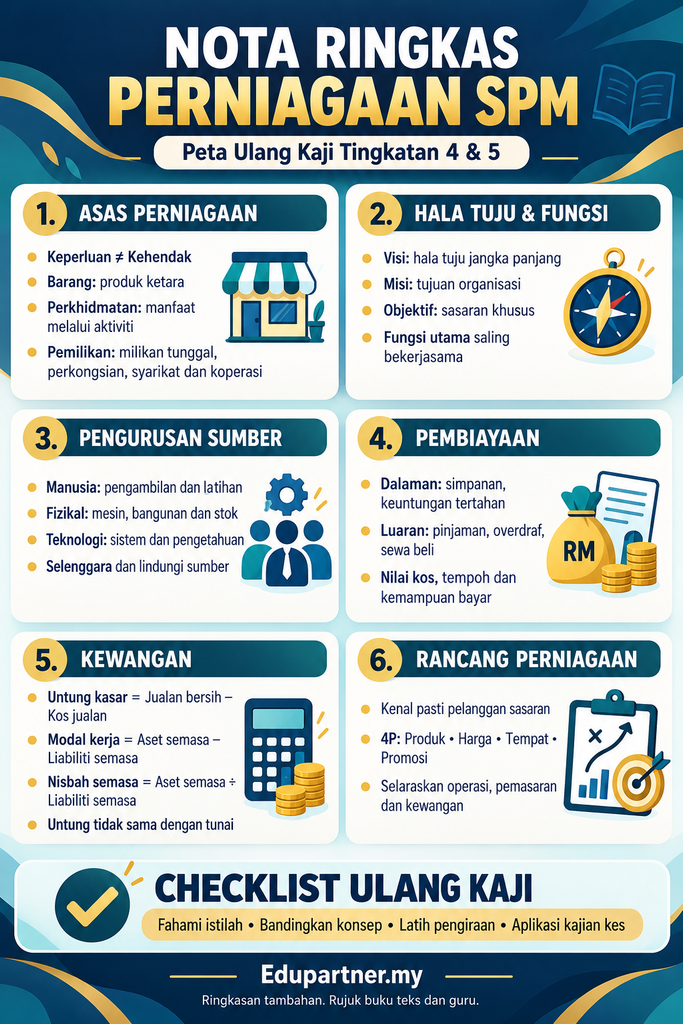
9. Penyata Kewangan Perniagaan
Penyata kewangan membantu pemilik menilai prestasi dan kedudukan kewangan.
- Penyata pendapatan: Menunjukkan hasil, kos dan untung atau rugi bagi sesuatu tempoh.
- Penyata kedudukan kewangan: Menunjukkan aset, liabiliti dan ekuiti pada sesuatu tarikh.
- Penyata aliran tunai: Menunjukkan penerimaan dan pembayaran tunai.
Formula asas untuk ulang kaji
| Perkara | Formula |
|---|---|
| Untung kasar | Jualan bersih − Kos jualan |
| Untung bersih | Untung kasar + Hasil lain − Belanja |
| Modal kerja | Aset semasa − Liabiliti semasa |
| Nisbah semasa | Aset semasa ÷ Liabiliti semasa |
| Margin untung bersih | Untung bersih ÷ Jualan bersih × 100% |
| Tokokan | Untung kasar ÷ Kos jualan × 100% |
Gunakan istilah dan angka yang diberikan dalam soalan. Jika soalan menyediakan pelarasan, selesaikannya sebelum menggantikan nilai ke dalam formula.
Contoh pengiraan rekaan
Sebuah kedai mempunyai:
- Jualan bersih: RM20,000.
- Kos jualan: RM12,000.
- Belanja: RM5,000.
- Tiada hasil lain.
Untung kasar
= RM20,000 − RM12,000
= RM8,000
Untung bersih
= RM8,000 − RM5,000
= RM3,000
Margin untung bersih
= RM3,000 ÷ RM20,000 × 100%
= 15%
Maksudnya, setiap RM1 jualan bersih menghasilkan RM0.15 untung bersih dalam contoh tersebut.
Penting: Untung tidak semestinya sama dengan baki tunai. Jualan kredit, pembelian aset dan pembayaran pinjaman boleh menyebabkan kedua-duanya berbeza.
10. Persediaan Menjadi Usahawan
Usahawan perlu mengenal pasti peluang dan mengurus sumber untuk menjalankan perniagaan.
Ciri yang boleh membantu termasuk:
- Kreatif dan inovatif.
- Peka terhadap peluang.
- Berinisiatif.
- Berdaya tahan.
- Berani mengambil risiko yang diperhitungkan.
- Bertanggungjawab.
- Mampu membuat keputusan.
Contoh: Sebelum menjual set alat tulis, usahawan menyemak permintaan, mengira kos dan menguji jualan dalam kuantiti kecil.
Keberanian mengambil risiko perlu disertai maklumat dan perancangan.
11. Persediaan Memulakan Perniagaan
Persediaan boleh melibatkan pemilihan produk, pelanggan sasaran, lokasi, modal, pembekal, pendaftaran dan lesen yang berkaitan.
Kemas kini rujukan pendaftaran
Menurut SSM, milikan tunggal dan perkongsian didaftarkan di bawah Akta Pendaftaran Perniagaan 1956, syarikat di bawah Akta Syarikat 2016, dan PLT di bawah Akta Perkongsian Liabiliti Terhad 2012. Akta Syarikat 1965 ialah rujukan lama yang telah dimansuhkan.
Bagi prosedur sebenar, semak syarat semasa dan bidang kuasa yang berkenaan. Pendaftaran perniagaan juga perlu dibezakan daripada lesen atau kelulusan operasi.
Dokumen perniagaan
| Dokumen | Kegunaan asas |
|---|---|
| Sebut harga | Memaklumkan harga dan syarat tawaran |
| Pesanan belian | Membuat pesanan kepada pembekal |
| Invois | Memaklumkan tuntutan bayaran bagi urus niaga |
| Resit | Bukti penerimaan bayaran |
| Nota kredit | Memaklumkan pengurangan amaun yang dikenakan |
| Penyata bank | Rekod transaksi akaun bank |
Ingat: Invois tidak semestinya membuktikan bayaran sudah dibuat.
Campuran pemasaran 4P
- Produk: Ciri, kualiti, pembungkusan dan manfaat.
- Harga: Harga jualan, diskaun dan kesesuaian dengan pelanggan.
- Tempat: Lokasi serta saluran pengedaran.
- Promosi: Cara menyampaikan maklumat dan menarik pelanggan.
Contoh: Penjual buku latihan memilih judul mengikut tahap pelajar, menetapkan harga bersesuaian, menyediakan tempahan dalam talian dan mempromosikan contoh kandungan.
12. Merancang Pengendalian Perniagaan
Rancangan perniagaan menerangkan bagaimana perniagaan akan dijalankan dan sumber yang diperlukan.
Bahagian yang lazim disediakan termasuk:
- Ringkasan eksekutif dan tujuan.
- Latar belakang perniagaan serta pemilik.
- Rancangan pentadbiran.
- Rancangan operasi.
- Rancangan pemasaran.
- Rancangan kewangan.
- Penutup dan dokumen sokongan.
Pastikan maklumat antara bahagian konsisten. Contohnya, sasaran jualan perlu sepadan dengan keupayaan pengeluaran, bilangan pekerja dan modal.
Untuk tugasan sekolah, ikut format serta arahan yang diberikan oleh guru.
13. Cara Menggunakan Nota Ringkas Perniagaan SPM
- Fahami istilah. Bezakan konsep yang hampir sama seperti hasil, untung dan tunai.
- Bina jadual perbandingan. Sesuai untuk pemilikan, pembiayaan dan jenis sumber.
- Latih aplikasi kes. Kaitkan fakta dengan situasi dalam soalan.
- Tunjukkan pengiraan. Tulis formula, gantikan nilai dan sertakan unit.
- Semak kesilapan. Catat sebab jawapan kurang tepat.
Bagi soalan huraian, gunakan pendekatan fakta + penerangan + kaitan dengan situasi, mengikut kehendak soalan. Ini ialah panduan menyusun jawapan, bukan jaminan markah.
14. Kuiz Ringkas Perniagaan
1. Apakah perbezaan visi dengan objektif?
Visi ialah hala tuju jangka panjang, manakala objektif ialah sasaran khusus yang hendak dicapai.
2. Mengapakah latihan pekerja penting?
Latihan meningkatkan kemahiran supaya tugas dapat dilaksanakan dengan lebih tepat dan berkesan.
3. Aset semasa ialah RM18,000 dan liabiliti semasa RM9,000. Berapakah nisbah semasa?
RM18,000 ÷ RM9,000 = 2:1.
4. Adakah jualan tinggi menjamin untung tinggi?
Tidak. Kos jualan dan belanja turut mempengaruhi keuntungan.
5. Mengapakah rancangan perniagaan perlu mempunyai maklumat yang konsisten?
Supaya sasaran, sumber dan anggaran kewangan menyokong pelaksanaan yang realistik.
15. Checklist Ulang Kaji
- Membezakan bentuk pemilikan perniagaan.
- Menerangkan faktor dalaman dan luaran.
- Membezakan visi, misi dan objektif.
- Menjelaskan hubungan bahagian fungsian.
- Memahami pengurusan pekerja dan sumber.
- Membandingkan sumber pembiayaan.
- Mengira serta mentafsir maklumat kewangan.
- Memahami persediaan menjadi usahawan.
- Mengenal pasti dokumen perniagaan.
- Menghubungkan 4P dengan situasi perniagaan.
- Memahami kandungan rancangan perniagaan.
Sumber dan Bacaan Lanjut
Bezakan sumber rasmi kerajaan dengan bahan sokongan guru:
- SSM — Penasihat Perniagaan: rujukan rasmi entiti dan asas pendaftaran.
- SSM — Akta Syarikat 2016: rujukan rasmi perundangan syarikat.
- KPM — Pentaksiran Berasaskan Sekolah: rujukan rasmi panduan pentaksiran.
- Koleksi DSKP Perniagaan Tingkatan 4 dan 5: dokumen kurikulum yang dikongsikan melalui laman pendidikan.
- Buku Teks Perniagaan Tingkatan 5 — koleksi guru: akses bahan mengikut bab.
Nota pentaksiran: Semak arahan LP dan guru bagi tahun peperiksaan masing-masing. Panduan KPM menetapkan pelaksanaan komponen pentaksiran berpandukan dokumen berkaitan yang dikeluarkan oleh LP. moe.gov.my
Penafian: Nota ini ialah bahan ulang kaji tambahan. Rujuk buku teks, guru mata pelajaran serta maklumat rasmi KPM dan LP untuk pengesahan kandungan dan pentaksiran semasa.