
Nota Ringkas Prinsip Perakaunan SPM Tingkatan 5 ini membantu pelajar mengulang kaji konsep, formula dan perbezaan antara akaun yang sering mengelirukan.
Untuk menguasai subjek ini, pelajar perlu memahami tujuan sesuatu catatan dan menunjukkan jalan pengiraan dengan teratur. Gunakan nota ini sebagai panduan sebelum mencuba latihan penyediaan akaun dan penyata kewangan.
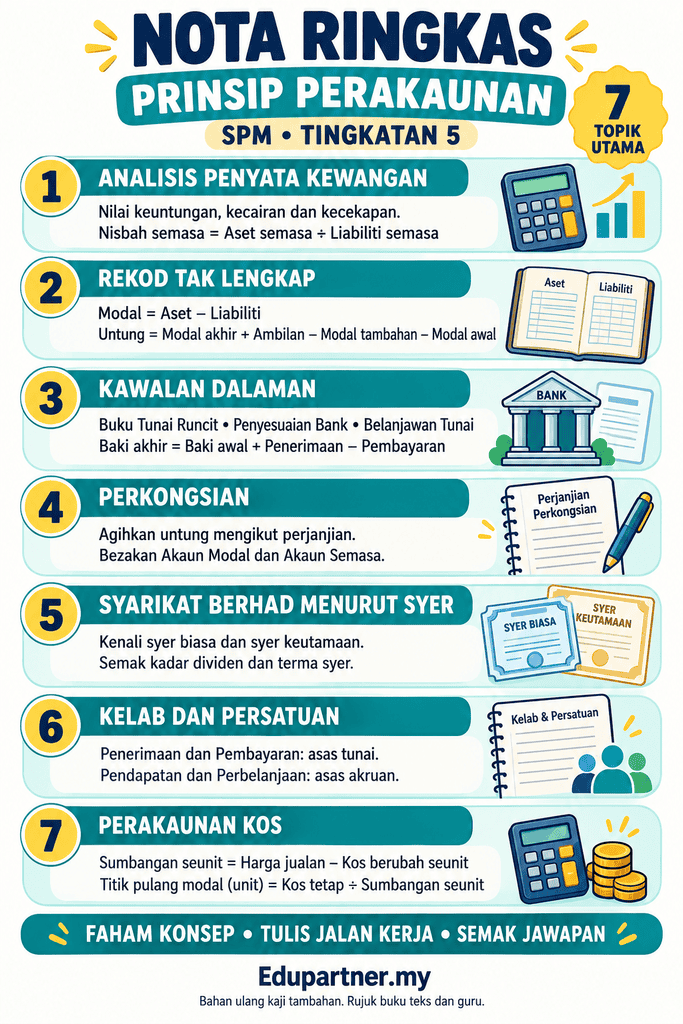
Kandungan Nota Ringkas Prinsip Perakaunan SPM Tingkatan 5
Nota ini disusun kepada tujuh topik:
- Analisis dan Tafsiran Penyata Kewangan untuk Membuat Keputusan.
- Rekod Tak Lengkap.
- Perakaunan untuk Kawalan Dalaman.
- Perakaunan untuk Perkongsian.
- Perakaunan untuk Syarikat Berhad Menurut Syer.
- Perakaunan untuk Kelab dan Persatuan.
- Perakaunan Kos.
Susunan ini mengikuti bidang kandungan dalam DSKP Prinsip Perakaunan Tingkatan 5. New Microsoft Word Document
1. Analisis dan Tafsiran Penyata Kewangan
Analisis penyata kewangan membantu menilai keuntungan, kecairan dan kecekapan sesebuah perniagaan.
Formula asas yang perlu difahami
| Ukuran | Formula | Kegunaan |
|---|---|---|
| Tokokan | Untung kasar ÷ Kos jualan × 100% | Membandingkan untung kasar dengan kos jualan |
| Margin untung kasar | Untung kasar ÷ Jualan bersih × 100% | Menilai untung kasar bagi setiap ringgit jualan bersih |
| Margin untung bersih | Untung bersih ÷ Jualan bersih × 100% | Menilai untung bersih bagi setiap ringgit jualan bersih |
| Nisbah semasa | Aset semasa ÷ Liabiliti semasa | Menilai kemampuan menjelaskan liabiliti semasa |
| Kadar pusing ganti inventori | Kos jualan ÷ Inventori purata | Mengukur kekerapan inventori diganti dalam sesuatu tempoh |
Inventori purata = (Inventori awal + Inventori akhir) ÷ 2
Contoh pengiraan
Jualan bersih sebuah perniagaan ialah RM50,000 dan untung kasarnya RM15,000.
Margin untung kasar = RM15,000 ÷ RM50,000 × 100% = 30%
Maksudnya, setiap RM1 jualan bersih menghasilkan untung kasar sebanyak RM0.30.
Kesilapan lazim: Menggunakan kos jualan sebagai pembahagi untuk margin untung kasar. Kos jualan digunakan dalam pengiraan tokokan.
Semasa membuat tafsiran, bandingkan angka dengan tahun sebelumnya atau perniagaan yang sesuai. Nilai yang lebih tinggi tidak semestinya menunjukkan keadaan yang lebih baik untuk semua nisbah.
2. Rekod Tak Lengkap
Rekod tak lengkap berlaku apabila maklumat perakaunan tidak mencukupi untuk menyediakan penyata kewangan secara terus.
Dua pendekatan utama ialah:
- Kaedah perbandingan: Membandingkan modal awal dengan modal akhir selepas mengambil kira ambilan dan modal tambahan.
- Kaedah analisis: Membina semula maklumat seperti jualan, belian, penerimaan dan pembayaran daripada rekod yang tersedia.
Formula penting
Modal = Jumlah aset − Jumlah liabiliti
Untung bersih = Modal akhir + Ambilan − Modal tambahan − Modal awal
Contoh pengiraan
Maklumat sebuah perniagaan adalah seperti berikut:
| Butiran | Amaun |
|---|---|
| Modal awal | RM20,000 |
| Modal akhir | RM28,000 |
| Ambilan | RM3,000 |
| Modal tambahan | RM5,000 |
Untung bersih = RM28,000 + RM3,000 − RM5,000 − RM20,000
Untung bersih = RM6,000
Perkara penting: Peningkatan modal bukan semuanya keuntungan. Sebahagiannya mungkin datang daripada modal tambahan pemilik.
3. Perakaunan untuk Kawalan Dalaman
Kawalan dalaman membantu melindungi aset, meningkatkan ketepatan rekod dan mengurangkan risiko kesilapan serta penyelewengan.
Buku Tunai Runcit
Buku Tunai Runcit digunakan untuk merekod pembayaran kecil seperti tambang, pos dan alat tulis.
Dalam sistem panjar, wang yang dibelanjakan ditambah semula supaya baki kembali kepada jumlah panjar yang ditetapkan.
Contoh: Panjar RM200 dan perbelanjaan RM145 menghasilkan baki RM55. Bayaran balik RM145 mengembalikan panjar kepada RM200.
Penyata Penyesuaian Bank
Penyata ini menerangkan perbezaan antara baki Buku Tunai dengan baki Penyata Bank.
Antara puncanya ialah:
- Cek belum dikemukakan.
- Deposit belum dikreditkan.
- Caj bank.
- Faedah yang dikreditkan oleh bank.
- Debit terus atau arahan tetap.
- Kesilapan catatan.
Cara menyemak: Kenal pasti item yang memerlukan kemas kini Buku Tunai terlebih dahulu. Kemudian, asingkan perbezaan masa seperti cek belum dikemukakan dan deposit belum dikreditkan.
Belanjawan Tunai
Belanjawan tunai menunjukkan anggaran penerimaan, pembayaran dan baki tunai.
Baki akhir = Baki awal + Jumlah penerimaan − Jumlah pembayaran
Kesilapan lazim: Memasukkan susut nilai sebagai pembayaran tunai. Susut nilai ialah belanja bukan tunai.
4. Perakaunan untuk Perkongsian
Dalam perkongsian, keuntungan diagihkan kepada pekongsi mengikut syarat yang dipersetujui.
Akaun yang perlu dibezakan
| Akaun | Fungsi |
|---|---|
| Akaun Pengasingan Untung Rugi | Menunjukkan pengagihan untung kepada pekongsi |
| Akaun Modal Pekongsi | Merekod modal pekongsi |
| Akaun Semasa Pekongsi | Merekod pelarasan seperti ambilan dan agihan untung apabila sistem modal tetap digunakan |
| Akaun Realisasi | Digunakan semasa pembubaran untuk merekod pelupusan aset dan penyelesaian berkaitan |
Asas pengagihan untung
Dalam pengiraan biasa:
Baki untung untuk dibahagikan = Untung bersih + Faedah atas ambilan − Gaji pekongsi − Faedah atas modal
Baki tersebut dibahagikan mengikut nisbah perkongsian untung rugi.
Contoh: Baki untung RM18,000 dibahagikan kepada A dan B mengikut nisbah 2:1.
- Bahagian A = 2/3 × RM18,000 = RM12,000
- Bahagian B = 1/3 × RM18,000 = RM6,000
Perkara penting: Gaji pekongsi ialah pengagihan untung. Bezakan dengan gaji pekerja yang merupakan belanja perniagaan.
5. Perakaunan untuk Syarikat Berhad Menurut Syer
Modal syarikat diperoleh melalui penerbitan syer. Pelajar perlu memahami jenis syer, catatan penerbitan syer dan pengiraan dividen.
Perbezaan asas syer
| Jenis syer | Ciri utama |
|---|---|
| Syer biasa | Dividen bergantung pada keuntungan dan pengisytiharan dividen |
| Syer keutamaan | Mempunyai keutamaan dividen mengikut terma penerbitan, lazimnya pada kadar tetap |
Formula dividen
Jika kadar dividen dinyatakan sebagai peratus atas modal syer:
Dividen = Modal syer berkaitan × Kadar dividen
Contoh: Modal syer keutamaan RM100,000 dengan kadar dividen 6% setahun.
Dividen setahun = RM100,000 × 6% = RM6,000
Jika dividen dinyatakan dalam sen sesyer, gunakan bilangan syer dan kadar sesyer.
Perkara penting: Bezakan dividen interim dengan dividen akhir. Untuk syer keutamaan kumulatif, semak juga maklumat dividen tertunggak dalam soalan.
6. Perakaunan untuk Kelab dan Persatuan
Kelab dan persatuan ditubuhkan terutamanya untuk kebajikan serta kepentingan ahli. Walau bagaimanapun, aktiviti menjana pendapatan boleh dijalankan untuk menyokong kegiatan organisasi.
Perbezaan akaun utama
| Akaun | Asas catatan | Hasil akhir |
|---|---|---|
| Akaun Penerimaan dan Pembayaran | Penerimaan dan pembayaran tunai sebenar | Baki tunai atau bank |
| Akaun Pendapatan dan Perbelanjaan | Pendapatan dan belanja hasil bagi tempoh berkenaan | Lebihan atau kurangan |
| Akaun Yuran Ahli | Yuran diterima serta pelarasan berkaitan | Pendapatan yuran tahun semasa |
Formula dana terkumpul
Dana terkumpul = Jumlah aset − Jumlah liabiliti
Pelarasan yuran
Tanpa mengambil kira yuran lapuk atau pelarasan tambahan:
Pendapatan yuran tahun semasa = Yuran diterima + Yuran belum terima akhir − Yuran belum terima awal + Yuran belum terperoleh awal − Yuran belum terperoleh akhir
Contoh:
- Yuran diterima: RM5,000
- Yuran belum terima akhir: RM400
- Yuran belum terperoleh akhir: RM300
- Tiada baki pelarasan awal
Pendapatan yuran = RM5,000 + RM400 − RM300 = RM5,100
Kesilapan lazim: Menganggap semua wang diterima ialah pendapatan tahun semasa. Sebahagiannya mungkin yuran untuk tahun berikutnya.
7. Perakaunan Kos
Perakaunan kos membantu menentukan kos menghasilkan produk serta merancang pengeluaran dan keuntungan.
Komponen kos pengeluaran
| Komponen | Contoh |
|---|---|
| Bahan langsung | Kayu untuk menghasilkan meja |
| Buruh langsung | Upah pekerja yang menghasilkan meja |
| Belanja langsung | Bayaran khusus yang dapat dikaitkan terus dengan sesuatu keluaran |
| Overhed kilang | Sewa kilang, elektrik kilang dan susut nilai mesin |
Formula penting
Kos prima = Bahan langsung + Buruh langsung + Belanja langsung
Kos pengeluaran = Kos prima + Overhed kilang + Kerja dalam proses awal − Kerja dalam proses akhir
Bagi analisis pulang modal:
Sumbangan seunit = Harga jualan seunit − Kos berubah seunit
Titik pulang modal dalam unit = Kos tetap ÷ Sumbangan seunit
Contoh pengiraan
Harga jualan seunit ialah RM20, kos berubah seunit RM12 dan kos tetap RM4,000.
Sumbangan seunit = RM20 − RM12 = RM8
Titik pulang modal = RM4,000 ÷ RM8 = 500 unit
Pada jualan 500 unit, jumlah hasil menyamai jumlah kos berdasarkan andaian pengiraan tersebut.
Kesilapan lazim: Membahagikan kos tetap dengan harga jualan. Pengiraan unit pulang modal menggunakan sumbangan seunit.
Checklist Ulang Kaji Prinsip Perakaunan Tingkatan 5
Gunakan senarai ini selepas membaca nota:
- ☐ Saya boleh mengira nisbah dan menerangkan maksud jawapan.
- ☐ Saya boleh menentukan untung daripada perubahan modal.
- ☐ Saya boleh membezakan pelarasan Buku Tunai dengan perbezaan masa bank.
- ☐ Saya boleh menyediakan belanjawan tunai.
- ☐ Saya boleh membahagikan keuntungan antara pekongsi.
- ☐ Saya memahami asas pengiraan dividen.
- ☐ Saya boleh membezakan penerimaan tunai dengan pendapatan kelab.
- ☐ Saya boleh mengelaskan kos dan mengira titik pulang modal.
Untuk setiap topik yang belum dikuasai, cuba satu soalan tanpa melihat contoh. Semak kesilapan, kemudian jawab semula soalan tersebut.
Soalan Lazim
Adakah nota ringkas ini mencukupi untuk persediaan SPM?
Nota ini membantu mengingat konsep dan formula. Lengkapkan ulang kaji dengan buku teks, latihan penyediaan akaun, soalan peperiksaan serta bimbingan guru.
Adakah asas Tingkatan 4 masih diperlukan?
Ya. Catatan bergu, pengelasan akaun, pelarasan dan penyediaan penyata kewangan membantu pelajar memahami topik Tingkatan 5.
Bagaimanakah cara mengurangkan kesilapan pengiraan?
Tulis formula terlebih dahulu, masukkan angka bersama jalan kerja dan semak tempoh serta unit jawapan. Bezakan amaun dalam RM, peratus, nisbah dan unit.
Bacaan dan Rujukan Tambahan
- DSKP Prinsip Perakaunan Tingkatan 5 — dokumen KPM, salinan PDF
- Rancang jadual ulang kaji menggunakan EduPlanner
Penafian: Nota ini ialah bahan ulang kaji tambahan. Rujuk buku teks, guru subjek dan dokumen rasmi KPM untuk pengesahan kandungan serta keperluan pentaksiran semasa.


[…] Nota Ringkas Prinsip Perakaunan (SPM Tingkatan 5) […]
[…] Nota Ringkas Prinsip Perakaunan (SPM Tingkatan 5) […]
[…] Nota Ringkas Prinsip Perakaunan (SPM Tingkatan 5) […]