
Tahu format akaun tetapi masih keliru apabila transaksi berubah? Atau jawapan sudah panjang, tetapi penyata masih tidak seimbang? Prinsip Perakaunan memerlukan pemahaman konsep, pengiraan yang teratur dan kebolehan mengenal pasti maklumat penting dalam soalan.
Tips menjawab soalan Prinsip Perakaunan SPM ini membantu anda membina langkah kerja yang lebih sistematik, daripada membaca arahan hingga menyemak jawapan akhir.
1. Baca Kehendak Soalan Sebelum Membuat Pengiraan
Mulakan dengan membaca bahagian yang menyatakan perkara yang perlu disediakan. Kenal pasti sama ada soalan meminta jurnal, akaun lejar, pengiraan tertentu atau penyata kewangan.
Tandakan maklumat berikut:
- Nama perniagaan.
- Tarikh atau tempoh perakaunan.
- Jenis akaun atau penyata yang diminta.
- Maklumat tambahan dan pelarasan.
- Arahan khusus tentang bentuk jawapan.
Contoh: Jika soalan meminta Penyata Kedudukan Kewangan pada 31 Disember, gunakan tarikh tersebut pada tajuk penyata. Bagi Penyata Pendapatan, nyatakan tempoh perakaunan yang berkaitan.
Semak juga sama ada semua bahagian wajib dijawab atau terdapat pilihan. Ikut arahan pada kertas peperiksaan yang diberikan.
2. Fahami Catatan Bergu, Bukan Hafal Debit dan Kredit Sahaja
Setiap urus niaga melibatkan catatan debit dan kredit dengan jumlah yang sama. Untuk menentukan catatan, kenal pasti akaun yang terlibat dan kesan transaksi terhadap setiap akaun.
Gunakan panduan asas berikut:
| Jenis akaun | Pertambahan | Pengurangan |
|---|---|---|
| Aset | Debit | Kredit |
| Belanja | Debit | Kredit |
| Liabiliti | Kredit | Debit |
| Modal | Kredit | Debit |
| Hasil | Kredit | Debit |
Ambilan pula biasanya mempunyai baki debit dan mengurangkan ekuiti pemilik.
Contoh: Membeli peralatan RM1,200 melalui bank.
- Debit Akaun Peralatan RM1,200.
- Kredit Akaun Bank RM1,200.
Peralatan bertambah, manakala wang di bank berkurang. Pembelian ini direkodkan sebagai aset, bukannya belanja membeli barang niaga.
Tip latihan: Sebelum mencatat, tulis penerangan pendek seperti “aset bertambah” atau “liabiliti berkurang”. Cara ini membantu anda memahami sebab sesuatu akaun didebitkan atau dikreditkan.
3. Bezakan Barang Niaga dengan Aset Kegunaan Perniagaan
Kesilapan mengenal pasti tujuan pembelian boleh menyebabkan akaun yang dipilih menjadi salah.
Tanya diri sendiri: Barang ini dibeli untuk dijual semula atau untuk digunakan dalam perniagaan?
Contoh kedai komputer:
- Komputer yang dibeli untuk dijual semula ialah barang niaga.
- Komputer yang digunakan di kaunter ialah aset kegunaan perniagaan.
Walaupun barangnya sama, tujuan pembelian menentukan layanan perakaunannya.
Perhatikan juga sama ada urus niaga dibuat secara tunai atau kredit. Pembelian secara kredit mewujudkan liabiliti kepada pembekal, manakala pembelian melalui bank mengurangkan baki bank.
4. Selesaikan Pelarasan Satu demi Satu
Maklumat tambahan perlu diproses sebelum penyata kewangan dapat dilengkapkan. Elakkan membaca semua pelarasan sekali lalu kemudian terus memasukkan angka ke dalam penyata.
Gunakan jadual kerja ringkas:
| Pelarasan | Kesan pada belanja atau hasil | Kesan pada aset atau liabiliti |
|---|---|---|
| Belanja terakru | Tambah belanja berkaitan | Rekod liabiliti |
| Belanja prabayar | Tolak daripada belanja berkaitan | Rekod aset |
| Hasil terakru | Tambah hasil berkaitan | Rekod aset |
| Hasil belum terperoleh | Tolak daripada hasil berkaitan | Rekod liabiliti |
Contoh:
Belanja sewa dalam imbangan duga ialah RM6,000. Maklumat tambahan menyatakan RM500 daripadanya merupakan sewa untuk tempoh perakaunan berikutnya.
Belanja sewa tempoh semasa = RM6,000 − RM500 = RM5,500
RM500 tersebut direkodkan sebagai sewa prabayar dalam aset semasa.
Selepas memproses sesuatu pelarasan, tandakan maklumat itu supaya anda tidak tertinggal atau mengiranya dua kali.
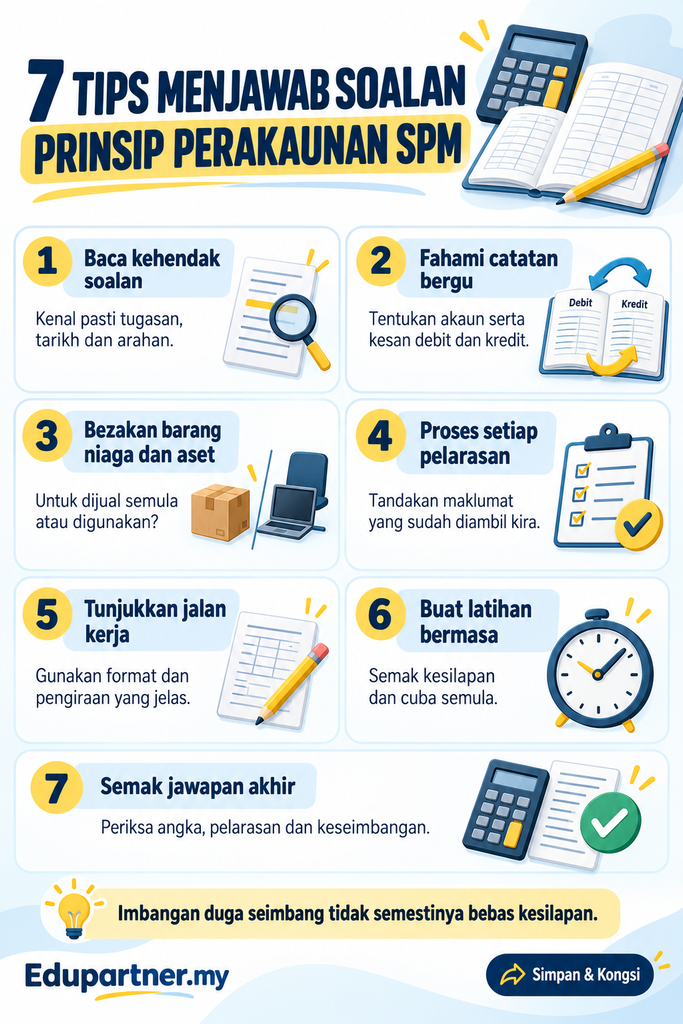
5. Tunjukkan Jalan Kerja dan Gunakan Format yang Jelas
Susun jawapan supaya pengiraan mudah dibaca dan disemak. Nyatakan nama akaun, butiran, tarikh serta jumlah dengan jelas mengikut kehendak soalan.
Bagi pengiraan yang melibatkan beberapa langkah, tunjukkan formula dan penggantian angka.
Contoh pengiraan susut nilai kaedah garis lurus:
Andaikan peralatan berharga RM10,000, nilai sisa RM1,000 dan usia guna lima tahun.
Susut nilai tahunan = (Kos − Nilai sisa) ÷ Usia guna
= (RM10,000 − RM1,000) ÷ 5
= RM1,800 setahun
Contoh ini mengandaikan pengiraan untuk setahun penuh. Jika soalan menetapkan tempoh penggunaan atau dasar lain, ikut maklumat tersebut.
Jalan kerja yang jelas memudahkan anda mengesan kesilapan dan membantu pemeriksa mengikuti kaedah pengiraan anda.
6. Buat Latihan Bermasa dan Catat Punca Kesilapan
Latihan lebih berguna apabila anda tahu sebab jawapan tersalah. Selepas menyemak latihan menggunakan skema atau bersama guru, kategorikan kesilapan anda.
| Kesilapan | Tindakan pembaikan |
|---|---|
| Salah pilih akaun | Semak tujuan transaksi dan kategori akaun |
| Tertukar debit dengan kredit | Terangkan kesan transaksi sebelum mencatat |
| Tertinggal pelarasan | Gunakan senarai semak maklumat tambahan |
| Salah pengiraan | Tulis langkah pengiraan dengan lebih jelas |
| Tidak sempat menjawab | Latih pembahagian masa mengikut tugasan |
Buat semula soalan yang salah tanpa melihat jawapan. Jika anda hanya membaca pembetulan, anda mungkin masih belum dapat menyelesaikannya sendiri.
Untuk simulasi peperiksaan, gunakan tempoh dan arahan pada kertas latihan yang dirujuk. Rujuk guru serta maklumat rasmi Lembaga Peperiksaan untuk mendapatkan kepastian tentang format semasa.
7. Semak Jawapan Menggunakan Hubungan antara Akaun
Semakan akhir perlu meliputi konsep dan angka.
Antara hubungan yang boleh digunakan ialah:
- Aset = Liabiliti + Ekuiti pemilik.
- Jumlah debit dan kredit dalam imbangan duga sepatutnya sama.
- Untung bersih menambah ekuiti pemilik, manakala rugi bersih mengurangkannya.
- Ambilan mengurangkan ekuiti pemilik dan bukan belanja operasi.
Penting: Imbangan duga yang seimbang tidak membuktikan semua catatan betul. Contohnya, urus niaga yang langsung tidak direkodkan masih boleh menyebabkan jumlah debit dan kredit kekal sama.
Jika penyata tidak seimbang, semak angka yang dipindahkan, operasi tambah atau tolak serta kesan setiap pelarasan. Jangan ubah angka semata-mata untuk mendapatkan jumlah yang seimbang.
Checklist Sebelum Menghantar Jawapan
- Semua bahagian yang diperlukan telah dijawab.
- Nama akaun dan tajuk penyata ditulis dengan betul.
- Tarikh atau tempoh perakaunan tepat.
- Semua maklumat tambahan telah diproses.
- Pengiraan penting mempunyai jalan kerja.
- Angka dipindahkan dengan betul.
- Jumlah akhir telah disemak.
Soalan Lazim tentang Prinsip Perakaunan SPM
Perlukah saya menghafal semua format?
Anda perlu membiasakan diri dengan format yang dipelajari. Namun, fahami juga fungsi setiap bahagian supaya anda boleh menyesuaikan jawapan dengan maklumat soalan.
Bolehkah saya menggunakan akaun T untuk semua jawapan?
Akaun T berguna untuk memahami pergerakan debit dan kredit. Walau bagaimanapun, jawapan akhir mesti mengikut bentuk yang diminta, sama ada jurnal, lejar atau penyata.
Apakah cara memperbaiki topik yang saya lemah?
Mulakan dengan satu kemahiran kecil, seperti mengenal pasti akaun atau memproses belanja terakru. Selepas menguasainya, gabungkan kemahiran tersebut dalam soalan yang lebih lengkap.
Bacaan Tambahan
Lengkapkan latihan anda dengan Nota Ringkas Prinsip Perakaunan SPM Tingkatan 5 dan bahan pembelajaran yang disarankan oleh guru.
Penafian: Panduan ini ialah bahan ulang kaji tambahan. Rujuk guru mata pelajaran, buku teks dan sumber rasmi KPM untuk silibus serta format peperiksaan semasa.